Resposta rápida
No Fies, os juros são a inflação, não há carência e trancar o curso suspende o contrato por até dois semestres sem apagar a dívida. No crédito de banco, a taxa média do empréstimo pessoal chegou a 110,94% ao ano em setembro de 2026, a carência faz os juros crescerem e trancar não suspende as parcelas.
Crédito estudantil parece tudo igual na propaganda: você estuda agora e paga depois.
A diferença aparece em três pontos que quase ninguém lê antes de assinar. Quanto custa o dinheiro, quando a primeira parcela vence e o que acontece se a vida apertar e você precisar parar o curso no meio.
Atualizado em 6 de novembro de 2026. Regras do Fies conferidas na Lei nº 10.260/2001 e na Portaria MEC nº 209/2018; taxas médias do Banco Central com referência em setembro de 2026.
Taxas: o que você paga pelo dinheiro emprestado
No Fies, para contratos assinados desde 2018, a taxa de juros é a variação do IPCA, pela Resolução CMN nº 4.974/2021.
Na prática, você devolve o mesmo poder de compra que recebeu. Em setembro de 2026, o IPCA acumulado em 12 meses estava em 4,58%, segundo o IBGE.
No crédito privado, a taxa depende do produto. O Banco Central publica médias mensais.
Em setembro de 2026, o crédito pessoal não consignado teve média de 110,94% ao ano, o que dá cerca de 6,42% ao mês. O consignado para trabalhador do setor privado ficou em 55,46% ao ano, e o consignado total, em 28,53%.
Esses números são médias. A taxa oferecida a você pode ser maior ou menor, e por isso a comparação séria se faz pelo Custo Efetivo Total, o CET.
A Resolução CMN nº 4.881/2020 obriga o banco a informar o CET antes da contratação e a entregar um demonstrativo com o valor, em reais, de cada componente da operação: juros, tarifas, impostos e seguros.
Se a proposta vier só com a taxa mensal de juros, peça o demonstrativo. É direito seu, e é nele que aparecem seguros embutidos e tarifas que encarecem o crédito sem mudar a taxa anunciada.
Carência: quando a primeira parcela vence
Carência é o período em que você não paga a parcela principal. Muita gente acha que o Fies tem carência longa, porque os contratos antigos tinham. Os novos não têm.
O artigo 5º-C da Lei nº 10.260/2001 diz que os financiamentos concedidos a partir do primeiro semestre de 2018 não têm carência. O pagamento começa no mês seguinte ao da conclusão do curso. Quem se forma em dezembro começa a pagar em janeiro.
No crédito de banco, a carência existe em alguns produtos, mas ela não é de graça. Os juros continuam correndo durante o período sem parcela e são incorporados ao saldo.
Para ver o efeito, simulamos R$ 10 mil parados em carência, com as taxas médias de setembro de 2026 convertidas para o mês.
| Modalidade | Taxa ao mês | Saldo após 6 meses | Saldo após 12 meses |
|---|---|---|---|
| Correção pelo IPCA (referência do Fies) | 0,37% | 10.226,44 | 10.458,00 |
| Consignado total | 2,11% | 11.337,11 | 12.853,00 |
| Consignado do setor privado | 3,75% | 12.468,36 | 15.546,00 |
| Crédito pessoal não consignado | 6,42% | 14.523,77 | 21.094,00 |
Cálculo do IBETP com juros compostos mensais equivalentes às taxas anuais médias de setembro de 2026 do Banco Central (séries 20747, 20744 e 20742) e ao IPCA de 12 meses do IBGE (tabela 1737). Consulta em 6 de novembro de 2026.
Leitura da tabela: com a taxa média do crédito pessoal, um ano de carência faz a dívida dobrar antes da primeira parcela. A carência alivia o caixa de hoje e cobra caro amanhã.
O que acontece se você trancar o curso
Esta é a parte que mais pega de surpresa. Trancar a matrícula na faculdade é uma coisa. Suspender o financiamento é outra, e nem sempre uma leva à outra.
No Fies: suspensão temporária ou encerramento
A Portaria MEC nº 209/2018 lista as alterações que o contrato do Fies admite, chamadas aditamentos. Duas delas interessam a quem precisa parar.
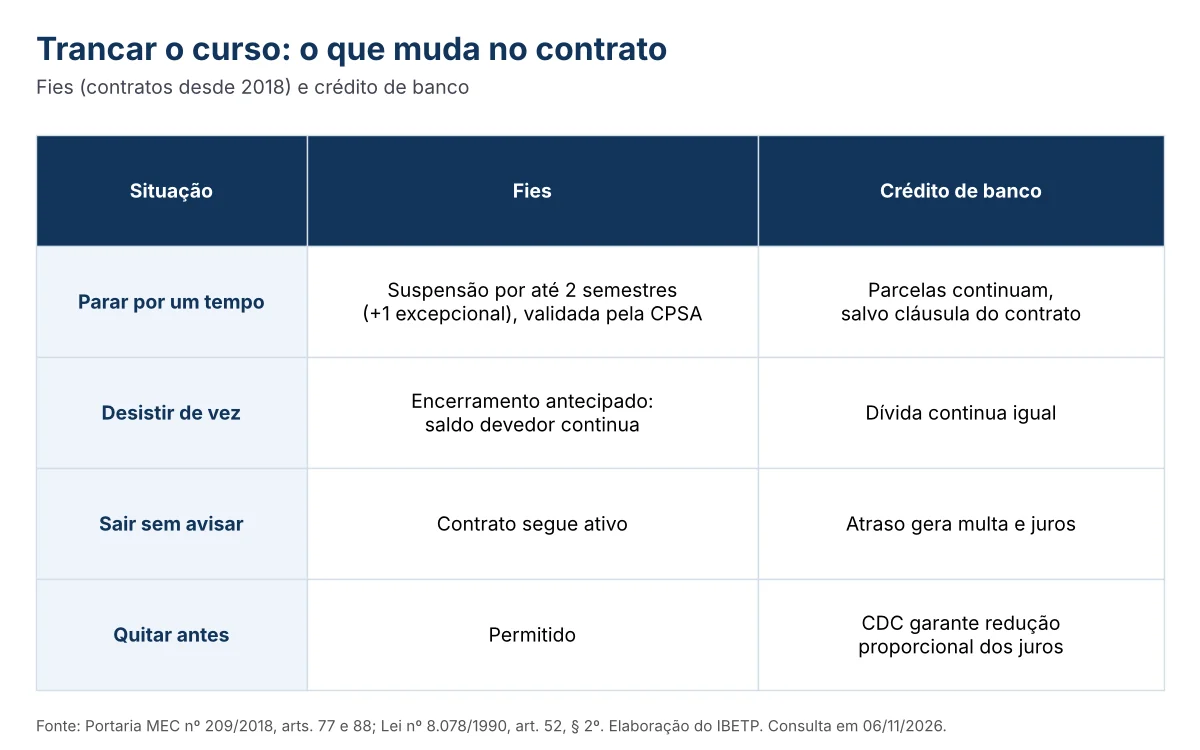
A suspensão temporária, prevista no artigo 77, pode ser pedida pelo estudante por até dois semestres consecutivos, com validação da comissão do Fies na faculdade, a CPSA.
Em caráter excepcional, cabe mais um semestre. Se a faculdade encerrar as atividades, a suspensão pode ir além, por até mais cinco semestres.
O encerramento antecipado, do artigo 88, é para quem desiste de vez.
Ele vale a partir do primeiro dia do mês seguinte ao pedido e não perdoa o que já foi financiado. O saldo devedor continua sendo seu, e o tempo de utilização que sobrou não é somado ao prazo de pagamento.
O erro comum é sair da faculdade sem fazer nenhum dos dois. O contrato continua ativo e as obrigações também.
No crédito de banco: a parcela continua
No empréstimo pessoal ou no consignado, o banco emprestou dinheiro a você, não à faculdade. Trancar o curso não muda nada no contrato. As parcelas continuam vencendo nas datas combinadas.
Nos financiamentos oferecidos por empresas especializadas ou pela própria faculdade, a regra está no contrato. Alguns preveem suspensão, outros não. Leia a cláusula de trancamento antes de assinar, e não depois.
O que a lei garante em qualquer crédito ao consumidor é o direito de quitar antes.
O artigo 52, parágrafo 2º, do Código de Defesa do Consumidor assegura a liquidação antecipada, total ou parcial, com redução proporcional dos juros. Se você trancou e tem como pagar parte da dívida, antecipar parcelas reduz o custo total.
Antes de assinar qualquer crédito estudantil
- Peça o CET e o demonstrativo de cálculo por escrito
- Pergunte quando vence a primeira parcela e se há carência
- Leia a cláusula do que acontece se você trancar ou desistir
- Confira se o seguro está embutido e se é opcional
Fies e banco lado a lado
| Ponto | Fies (contratos desde 2018) | Crédito de banco |
|---|---|---|
| Juros | Variação do IPCA | Livre; média de 28,53% a 110,94% ao ano em set/2026 |
| Carência | Não há; paga a partir do mês seguinte à formatura | Depende do produto; juros correm no período |
| Trancar o curso | Suspensão por até 2 semestres, com validação da CPSA | Parcelas continuam, salvo cláusula do contrato |
| Desistir | Encerramento antecipado; saldo devedor continua | Dívida continua igual |
| Quitar antes | Permitido | Garantido pelo CDC, com redução proporcional dos juros |
Elaboração do IBETP com base na Lei nº 10.260/2001, na Portaria MEC nº 209/2018, na Resolução CMN nº 4.974/2021, na Lei nº 8.078/1990 e nas taxas médias do Banco Central. Consulta em 6 de novembro de 2026.
Como decidir sem se enrolar
Se você cumpre as regras do Fies, ele quase sempre é a escolha mais barata.
Os requisitos e a tabela de renda estão em Fies 2026: quem pode pedir e como funciona. A comparação completa de custo está em Fies ou banco: qual sai mais barato.
Se o caminho for o banco, prefira valores pequenos e prazos curtos. Crédito caro funciona para cobrir uma diferença, não para pagar um curso inteiro.
Também vale olhar o preço do curso antes do crédito.
Um tecnólogo EAD costuma ter mensalidade bem menor que um bacharelado presencial. No catálogo do IBETP, o tecnólogo em Processos Gerenciais e o tecnólogo em Logística são exemplos de cursos curtos, em que o valor total pode caber no orçamento sem empréstimo.
Por fim, se já tem Fies e está pensando em parar, procure a CPSA antes de largar as aulas. A suspensão protege o contrato. Sumir não protege nada.
Perguntas frequentes
O Fies tem carência?
Não, para contratos assinados a partir de 2018. A Lei nº 10.260/2001, no artigo 5º-C, determina que o pagamento comece no mês seguinte ao da conclusão do curso.
Posso trancar o curso e manter o Fies?
Sim, pedindo a suspensão temporária do contrato, por até dois semestres consecutivos, com validação da CPSA. Em caráter excepcional, cabe mais um semestre, segundo o artigo 77 da Portaria MEC nº 209/2018.
Se eu desistir do curso, a dívida do Fies some?
Não. O encerramento antecipado interrompe novos repasses, mas o saldo já financiado continua devido, pelo artigo 88 da Portaria MEC nº 209/2018.
Trancar a faculdade suspende o empréstimo do banco?
Não. No empréstimo pessoal e no consignado, as parcelas continuam vencendo. Em financiamentos privados específicos para estudantes, vale o que o contrato disser sobre trancamento.
Posso pagar o crédito estudantil antes do prazo?
Sim. O Código de Defesa do Consumidor garante a quitação antecipada, total ou parcial, com redução proporcional dos juros e demais acréscimos.
Fontes e método
- Lei nº 10.260/2001, art. 5º-C (ausência de carência), consultada em 06/11/2026
- Portaria MEC nº 209/2018, arts. 60, 77 e 88, consultada em 06/11/2026
- Resolução CMN nº 4.974/2021, juros do Fies, consultada em 06/11/2026
- Resolução CMN nº 4.881/2020, Custo Efetivo Total, consultada em 06/11/2026
- Lei nº 8.078/1990, art. 52, § 2º, consultada em 06/11/2026
- Banco Central, séries 20742, 20744 e 20747 de taxas médias de juros, referência setembro de 2026, consultadas em 06/11/2026
- IBGE, tabela 1737: IPCA acumulado em 12 meses, referência setembro de 2026, consultada em 06/11/2026
Como apuramos: convertemos as taxas anuais médias do Banco Central em taxas mensais equivalentes e aplicamos juros compostos sobre R$ 10 mil por 6 e 12 meses. A linha do IPCA é uma referência de correção e não simula um contrato real do Fies, que não tem carência. Leia também a nossa política editorial.