Resposta rápida
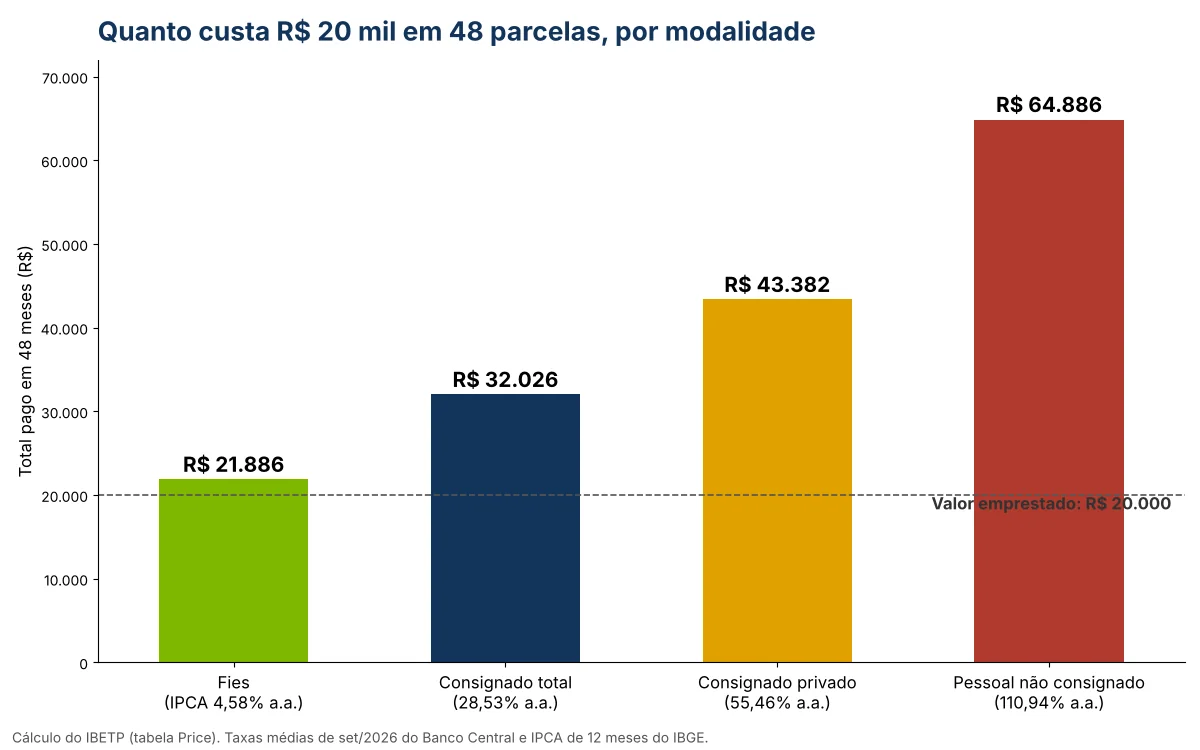
O Fies sai mais barato que qualquer crédito de banco, porque nos contratos desde 2018 os juros são só a inflação. Na nossa conta, R$ 20 mil em 48 meses custariam R$ 1.885 a mais pelo IPCA, contra R$ 12.025 no consignado e R$ 44.885 no crédito pessoal, com taxas de setembro de 2026.
Financiamento estudantil público ou privado: qual sai mais barato na ponta do lápis. A resposta curta é o Fies, por larga margem. Mas ele tem regras de entrada e de pagamento que nem todo mundo cumpre, e é aí que o crédito privado entra na conversa. Este texto faz as duas contas.
Atualizado em 6 de novembro de 2026. Taxas do Banco Central e IPCA do IBGE com referência em setembro de 2026; regras do Fies na Lei nº 10.260/2001 e na Resolução CMN nº 4.974/2021.
A conta: R$ 20 mil em 48 meses, quatro jeitos
Para comparar coisas comparáveis, simulamos o mesmo valor, R$ 20 mil, pago em 48 parcelas iguais, com a taxa de cada modalidade. Para o Fies, usamos o IPCA acumulado em 12 meses até setembro de 2026, de 4,58%, porque é essa a regra de correção dos contratos desde 2018.
| Modalidade | Taxa ao ano | Parcela | Total pago | Custo além dos R$ 20 mil |
|---|---|---|---|---|
| Fies, correção pelo IPCA | 4,58% | 455,95 | 21.885,55 | 1.885,55 |
| Crédito consignado total | 28,53% | 667,20 | 32.025,81 | 12.025,81 |
| Consignado para trabalhador do setor privado | 55,46% | 903,79 | 43.381,72 | 23.381,72 |
| Crédito pessoal não consignado | 110,94% | 1.351,79 | 64.885,73 | 44.885,73 |
Cálculo do IBETP pela tabela Price. Taxas médias de setembro de 2026 do Banco Central (séries 20747, 20744 e 20742) e IPCA de 12 meses do IBGE (tabela 1737). Consulta em 6 de novembro de 2026.
Leitura da tabela: pelo crédito pessoal, o curso custa mais de três vezes o valor emprestado. Pelo Fies, o custo extra é o da inflação, ou seja, o dinheiro devolvido tem praticamente o mesmo poder de compra do que foi emprestado.
Dois cuidados com essa conta. O primeiro: o Fies real não é pago em parcelas iguais; a prestação depois de formado é o maior valor entre um pagamento mínimo e um percentual da sua renda, pela Lei nº 10.260/2001.
O segundo: taxas médias são médias. A taxa que o banco oferece a você pode ser maior ou menor.
Como funciona o financiamento estudantil público
O Fies é o financiamento público para graduação em faculdades privadas. Para contratos assinados a partir de 2018, a Resolução CMN nº 4.974/2021 fixa a taxa de juros como a variação do IPCA, com capitalização anual. Não há juro real acima da inflação.
Em troca do custo baixo, há exigências. É preciso ter feito o Enem a partir de 2010 com média de pelo menos 450 pontos e redação acima de zero, e ter renda familiar de até três salários mínimos por pessoa. As vagas são limitadas e a seleção acontece duas vezes por ano.
E há uma regra que pesa no bolso: o contrato não tem carência.
O artigo 5º-C da Lei nº 10.260/2001 manda o pagamento começar no mês seguinte à conclusão do curso. As regras completas estão em Fies 2026: quem pode pedir e como funciona, e o caminho da inscrição em inscrição no Fies passo a passo.
Como funciona o crédito privado
Crédito privado para estudar pode vir de três lugares: empréstimo pessoal no banco, consignado com desconto em folha ou financiamento estudantil oferecido por empresas especializadas ou pela própria faculdade. Os dois primeiros têm taxas médias públicas no Banco Central. O terceiro não tem série oficial, e cada contrato precisa ser lido com cuidado.
A vantagem do privado é a flexibilidade. Não há exigência de nota do Enem nem de teto de renda, e a aprovação depende da análise de crédito. Para quem não entra no Fies, pode ser o único caminho para começar agora.
O preço dessa flexibilidade aparece na tabela acima. Em qualquer crédito privado, o número que importa é o Custo Efetivo Total (CET), que soma juros, tarifas e seguros. Compare sempre o CET, nunca só a taxa anunciada.
Perguntas para fazer antes de assinar um crédito privado
- Qual é o CET ao ano, por escrito?
- Quando começa o pagamento e existe carência durante o curso?
- A parcela é fixa ou corrigida por algum índice?
- O que acontece se eu trancar ou trocar de curso?
- Há multa para quitar antes do prazo?
Quando o privado faz sentido
Há situações em que o crédito privado é a escolha racional, mesmo mais caro.
- Você não cumpre os requisitos do Fies. Média abaixo de 450, renda acima do teto ou curso que não aderiu ao programa.
- Falta pouco para terminar. Financiar dois semestres finais custa bem menos que financiar o curso todo.
- Você tem consignado com taxa baixa. Em setembro de 2026, a taxa média do consignado foi de 23,95% ao ano para servidores públicos e de 23,22% para aposentados e pensionistas do INSS, segundo o Banco Central.
Mesmo nesses casos, a regra é financiar só a diferença. Uma bolsa parcial, um curso mais curto ou uma graduação a distância reduzem o valor a ser emprestado.
Opções como o Tecnólogo em Processos Gerenciais e o Tecnólogo em Banco de Dados são feitas a distância e duram menos que um bacharelado. Outras saídas estão em como financiar a faculdade sem comprometer 30% da renda.
Os erros que saem mais caros
- Comparar taxa mensal com taxa anual. 6,42% ao mês parecem pouco, mas equivalem a 110,94% ao ano.
- Ignorar a correção do Fies. O saldo do Fies sobe com a inflação. É barato, mas não é dinheiro de graça.
- Contar com carência que não existe. No Fies desde 2018, o pagamento começa no mês seguinte à formatura.
- Financiar o curso inteiro no crédito pessoal. Se for usar crédito caro, use só para cobrir o que faltar.
Perguntas frequentes
Qual é o financiamento estudantil mais barato?
O Fies. Para contratos desde 2018, a taxa é a variação do IPCA, sem juro real, segundo a Resolução CMN nº 4.974/2021. Na nossa simulação de R$ 20 mil em 48 meses, o custo extra ficou em R$ 1.885,55, contra R$ 12.025,81 no consignado.
O Fies cobra juros?
Cobra a correção pela inflação. Nos contratos assinados a partir de 2018, os juros equivalem à variação do IPCA, com capitalização anual. Nos 12 meses até setembro de 2026, o IPCA acumulado foi de 4,58%, segundo o IBGE.
Vale a pena financiar a faculdade com empréstimo pessoal?
Só como último recurso e para uma diferença pequena. A taxa média do crédito pessoal não consignado foi de 110,94% ao ano em setembro de 2026. Num empréstimo de R$ 20 mil em 48 meses, o total pago chega a R$ 64.885,73.
Quem não passou no Fies tem outra opção pública?
O Prouni, que dá bolsa integral ou parcial em vez de empréstimo, para quem não tem diploma e cumpre os limites de renda da Lei nº 11.096/2005. Fora isso, a próxima seleção do Fies acontece no semestre seguinte.
O que é Custo Efetivo Total?
É o custo completo de um crédito, somando juros, tarifas, impostos e seguros, expresso em taxa ao ano. É o número que permite comparar propostas diferentes. Peça sempre por escrito antes de assinar.
Fontes e método
- Resolução CMN nº 4.974/2021, taxa de juros do Fies, consultada em 06/11/2026
- Banco Central, séries 20742, 20744, 20745, 20746 e 20747 de taxas médias de juros, referência setembro de 2026, consultadas em 06/11/2026
- IBGE, tabela 1737: IPCA acumulado em 12 meses, referência setembro de 2026, consultada em 06/11/2026
- Lei nº 10.260/2001, art. 5º-C, consultada em 06/11/2026
- Edital MEC nº 52/2026, requisitos do Fies, consultado em 06/11/2026
Como apuramos: simulamos R$ 20 mil em 48 parcelas iguais pela tabela Price, convertendo cada taxa anual em mensal equivalente. Para o Fies, usamos o IPCA de 12 meses como taxa, o que é uma aproximação: o pagamento real do Fies segue a renda do estudante. As taxas de banco são médias de mercado publicadas pelo Banco Central. Leia também a nossa política editorial.