Resposta rápida
Para não comprometer mais de 30% da renda com a faculdade, comece pelo que não cobra juros: bolsa do Prouni e Fies, que é corrigido só pela inflação. Empréstimo pessoal é a pior saída: em setembro de 2026, a taxa média do crédito pessoal não consignado foi de 110,94% ao ano, segundo o Banco Central.
Como financiar a faculdade sem comprometer 30% da renda: 7 alternativas, em ordem do mais barato para o mais caro. O limite de 30% não é lei, é uma régua de planejamento. Se a parcela do curso passa disso, sobra pouco para imprevistos, e é aí que a matrícula vira dívida atrasada.
Atualizado em 6 de novembro de 2026. Taxas do Banco Central com referência em setembro de 2026; regras do Prouni e do Fies conferidas na legislação nesta data.
Faça a conta antes de escolher o curso
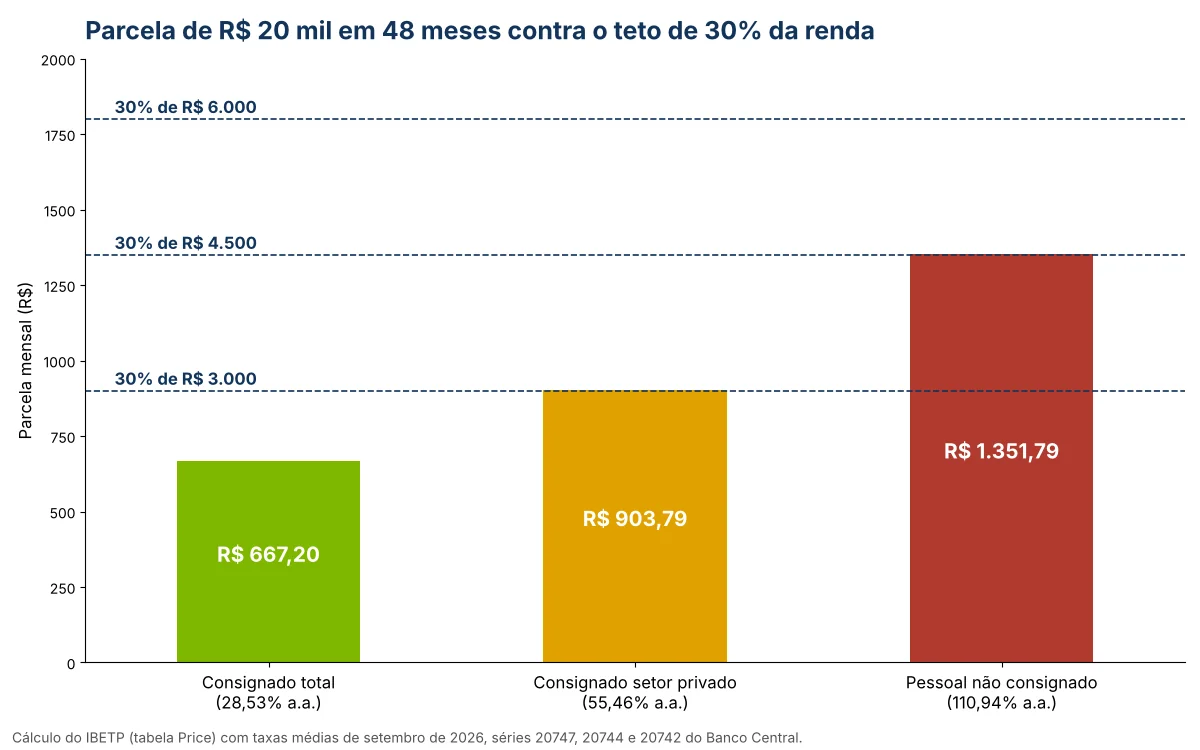
A régua é simples: some a renda mensal de quem vai pagar e multiplique por 0,3. Esse é o teto da parcela. Para mostrar como isso muda a decisão, cruzamos três rendas com o custo real de pegar R$ 20 mil emprestados em 48 meses, usando as taxas médias publicadas pelo Banco Central.
| Renda mensal | Teto de 30% | Consignado total (28,53% a.a.) | Pessoal não consignado (110,94% a.a.) |
|---|---|---|---|
| R$ 3.000 | R$ 900 | R$ 667,20: cabe | R$ 1.351,79: não cabe |
| R$ 4.500 | R$ 1.350 | R$ 667,20: cabe | R$ 1.351,79: não cabe por R$ 1,79 |
| R$ 6.000 | R$ 1.800 | R$ 667,20: cabe | R$ 1.351,79: cabe |
Cálculo do IBETP pela tabela Price, com as taxas médias de setembro de 2026 das séries 20747 e 20742 do Banco Central. Consulta em 6 de novembro de 2026.
Leitura da tabela: com o empréstimo pessoal comum, quem ganha R$ 4.500 já estoura o limite. E mesmo quando cabe, sai caro: nos 48 meses, os R$ 20 mil viram R$ 64.885,73 pagos ao banco. Pelo consignado, o total fica em R$ 32.025,81.
As 7 alternativas, da mais barata para a mais cara
1. Bolsa do Prouni
É a única opção sem devolução. Pela Lei nº 11.096/2005, a bolsa integral vai para quem tem renda familiar de até um salário mínimo e meio por pessoa, e a parcial de 50%, para até três salários mínimos por pessoa.
Em ambos os casos, é preciso não ter diploma de curso superior. Se não deu certo no último processo, veja o que fazer quando a lista de espera do Prouni não sai.
2. Fies Social
Para quem tem renda de até meio salário mínimo por pessoa e está no CadÚnico, o Fies Social financia até 100% da mensalidade e reserva metade das vagas do programa. Você não paga nada durante o curso, e a dívida é corrigida pela inflação.
3. Fies comum
Para renda de até três salários mínimos por pessoa, ou R$ 4.863 em 2026. Nos contratos assinados a partir de 2018, os juros são a variação do IPCA, sem juro real, e a parcela depois de formado segue um percentual da sua renda.
O ponto de atenção é que não há carência: o pagamento começa no mês seguinte à formatura. Detalhes em Fies 2026: quem pode pedir e como funciona, e o passo a passo em inscrição no Fies.
4. Curso mais curto ou a distância
Às vezes o problema não é o financiamento, é o tamanho da conta. Uma graduação tecnológica dura menos que um bacharelado, e a modalidade a distância costuma ter mensalidade menor.
Pagar menos meses é a forma mais direta de caber nos 30%. Opções como o Tecnólogo em Gestão Ambiental e o Tecnólogo em Sistemas para Internet são feitas a distância, e o diploma tem o mesmo valor legal, como explicamos em diploma EAD tem o mesmo valor do presencial?
5. Desconto ou bolsa da própria faculdade
Muitas instituições oferecem desconto por pagamento em dia, por convênio com empresa ou por indicação. Não há dado público sobre isso, porque cada faculdade define a sua política. Peça por escrito, com prazo de validade do desconto, antes de assinar.
6. Crédito consignado
Se precisar de empréstimo, o consignado é o mais barato do mercado comum. Em setembro de 2026, a taxa média do consignado total ficou em 28,53% ao ano, segundo o Banco Central. Mas há diferenças grandes dentro dele: para trabalhadores do setor privado, a média foi de 55,46% ao ano.
7. Crédito pessoal não consignado
É a última opção. A taxa média de 110,94% ao ano equivale a 6,42% ao mês. Num curso de quatro anos, você paga mais de três vezes o valor emprestado. Se for a única saída, prefira financiar só a diferença que falta, não o curso inteiro.
Antes de assinar qualquer financiamento
- Peça o Custo Efetivo Total (CET) por escrito, não só a taxa de juros
- Confira se a parcela fica abaixo de 30% da renda de quem paga
- Pergunte quando começa o pagamento e se há carência
- Confira a faculdade e o curso no cadastro e-MEC
Dá para combinar alternativas?
Dá, e muitas vezes é o caminho. Uma bolsa parcial do Prouni reduz a mensalidade pela metade. Um curso mais curto reduz o número de parcelas. Um desconto por pontualidade tira mais um pedaço. O que sobrar pode caber no orçamento sem empréstimo nenhum.
A regra é cobrir primeiro com o que não tem juro, depois com o que tem juro baixo, e só usar crédito caro para a diferença final. A ordem das sete alternativas acima segue essa lógica.
Os erros que transformam a faculdade em dívida
- Olhar só a parcela. Uma parcela baixa em 96 meses pode custar mais que uma maior em 48. Compare o total pago.
- Usar o cartão de crédito para pagar mensalidade. Se a fatura não for paga inteira, os juros do rotativo entram na conta.
- Somar a renda de quem não vai pagar. Os 30% são da renda de quem assume a parcela.
- Esquecer o material e o transporte. No presencial, eles pesam no orçamento tanto quanto a mensalidade.
- Contar com um emprego que ainda não existe. No Fies, a parcela começa logo depois da formatura, com ou sem emprego.
Se a dúvida é entre o financiamento público e o de um banco, comparamos o custo total dos dois, na ponta do lápis, num artigo próprio que publicamos em seguida.
Perguntas frequentes
Quanto da renda posso comprometer com a faculdade?
Não existe limite em lei para isso. Os 30% são uma régua de planejamento usada para sobrar dinheiro para contas fixas e imprevistos. Se a parcela passar disso, vale procurar bolsa, curso mais curto ou financiamento mais barato antes de assinar.
Qual é o jeito mais barato de financiar a faculdade?
Bolsa do Prouni, que não precisa ser devolvida. Depois, o Fies, que para contratos desde 2018 é corrigido só pelo IPCA. Entre os empréstimos de banco, o consignado tem a menor taxa média, 28,53% ao ano em setembro de 2026.
Vale a pena pegar empréstimo pessoal para pagar a faculdade?
Só como último recurso e para cobrir uma diferença pequena. A taxa média do crédito pessoal não consignado foi de 110,94% ao ano em setembro de 2026. Num empréstimo de R$ 20 mil em 48 meses, isso dá R$ 64.885,73 pagos no total.
Quem pode ter bolsa integral do Prouni?
Quem não tem diploma de curso superior e tem renda familiar de até um salário mínimo e meio por pessoa, segundo a Lei nº 11.096/2005. A bolsa parcial de 50% vai para quem tem até três salários mínimos por pessoa. As regras de nota estão em cada edital.
Posso usar cartão de crédito para pagar a mensalidade?
Pode, se a faculdade aceitar, mas é arriscado. Se a fatura não for paga inteira, o saldo entra no crédito rotativo, com juros próprios que se somam à mensalidade. Só faz sentido se o valor da mensalidade já estiver separado no orçamento do mês.
Fontes e método
- Banco Central, série 20742: taxa média do crédito pessoal não consignado, referência setembro de 2026, consultada em 06/11/2026
- Banco Central, série 20747: taxa média do consignado total, referência setembro de 2026, consultada em 06/11/2026
- Banco Central, série 20744: consignado para trabalhadores do setor privado, consultada em 06/11/2026
- Lei nº 11.096/2005 (Prouni), art. 1º, consultada em 06/11/2026
- Edital MEC nº 52/2026 (Fies), consultado em 06/11/2026
Como apuramos: as parcelas foram calculadas pela tabela Price, convertendo a taxa anual média do Banco Central em taxa mensal equivalente, para um valor hipotético de R$ 20 mil em 48 meses. Taxa média é média de mercado: a sua pode ser maior ou menor conforme o banco e o seu perfil. O teto de 30% é uma referência de planejamento, não uma regra legal. Leia também a nossa política editorial.